当サイトの記事は、国税庁・裁判所・法務省・e-Gov法令検索・国民生活センターなど公的機関の公開情報、田中貴金属工業の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。相続・税金の個別の判断は、税務署・税理士・弁護士・司法書士・家庭裁判所などに確認してください。買取価格・条件は店や品物ごとに異なり、日々変わります。
親が持っていたインゴットや金貨、金の指輪。相続した金をどう扱えばいいのか、何から手をつければいいのか分からず、戸惑いますよね。
結論から言うと、相続した金は分け方が決まるまで相続人みんなの物です。遺言書を確かめ、相続人で分け方を話し合い、売る物だけを品物ごとの金額を聞いてから売る。この順番で進めれば大丈夫です。
この記事を読めば、相続の始まりから売るまでの流れと、税金で確かめておくことが分かります。
 遺品を整理中の人
父が亡くなって、金庫から金の延べ棒と金貨が出てきました。兄弟もいるのですが、どうすればいいでしょうか。
 案内役
まずは今ある場所で保管して、写真を撮っておきましょう。兄弟みなさんに見つかったことを伝えて、遺言書があるかを確かめるところから始めれば大丈夫です。
相続した金は誰の物?分け方が決まるまでは相続人みんなの物です
相続人が複数いる時、相続した金は遺産分割が終わるまで「相続人みんなの共有」です。見つけた人や同居していた人だけの物ではありません。
民法では「相続は、死亡によって開始する」(882条)とされています。そして「相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する」(896条)と定められています。
さらに、相続人が数人ある時は「相続財産は、その共有に属する」(898条)とされています。金の延べ棒も金の指輪も、この「相続財産」に入るんです。
『家を継いだのは自分だし、管理しているのも自分』と思う方もいるかもしれません。その気持ちは自然です。ただ、分け方が決まるまでは、ひとりで売ったり持ち帰ったりしないでおきましょう。
誰が相続人になる?
相続人の範囲は民法で決まっています。国税庁のタックスアンサー(No.4132)でも、次のように案内されています。
| 順番 | 相続人 | 配偶者と一緒の時の法定相続分 |
|---|---|---|
| いつも | 配偶者 | 下の欄の相手によって変わる |
| 第1順位 | 子ども | 配偶者2分の1・子ども全員で2分の1 |
| 第2順位(子がいない時) | 父母や祖父母など | 配偶者3分の2・父母など全員で3分の1 |
| 第3順位(子も父母もいない時) | 兄弟姉妹 | 配偶者4分の3・兄弟姉妹全員で4分の1 |
子どもが複数いる時は、子どもの分を等分します(民法900条)。例えば配偶者と子ども2人なら、配偶者2分の1、子どもは4分の1ずつです。
なお、子どもが先に亡くなっている時は、その子ども(孫)が代わりに相続人になります(民法887条2項)。
見つけた直後にしておきたいこと
誰の物かが分かったら、次は「何がどれだけあるか」をみんなで共有できる形にしておきましょう。
- 見つけた品をひとまとめにして、保管のためだけに動かす
- 品物ごとに写真を撮り、刻印(K18・999.9など)や重さをメモする
- 箱・保証書・購入明細があれば、品物と一緒に残す
- 相続人全員に「いつ・どこで・何が見つかったか」を同じ内容で伝える
「金庫からこれが出てきたから、写真を送るね。どうするかはみんなで決めよう」。こんなふうに、事実だけを先に伝えておくと、後の話し合いがぐっと楽になります。
最初に確かめたいのは「遺言書があるか」です
遺品を整理中の人父が遺言書を書いていたかどうか、誰も知らないんです。
案内役まずは自宅の金庫や机、大事な書類の箱を探してみてください。法務局に預けている場合もあります。
『遺言書なんて書くタイプじゃなかったし…』と思っても、一度は探してみてください。遺言書がある場合は、その内容が分け方の出発点になります。民法では、遺言で相続分を決めたり(902条)、財産を特定の人に渡したり(964条)できるとされています。
例えば「金の延べ棒は長男に」と書かれていれば、それを前提に話し合いを進めることになります。
- 自宅の金庫・机・仏壇の引き出しなどを探す
- 法務局の自筆証書遺言書保管制度を使っていないか確かめる
- 遺言書を預けていそうな人がいないか、家族に心当たりを聞く
- 見つかった遺言書は、勝手に開けずに相続人で扱いを相談する
法務省の案内では、法務局に預けた自筆証書遺言は、相続が始まった後の家庭裁判所での検認が不要とされています。一方、自宅で見つかった遺言書の扱いは、家庭裁判所や司法書士に確認してみてください。
自筆証書遺言は、全文・日付・氏名を自分で書いて印を押す必要があります(民法968条)。形が整っていない遺言書の扱いも、専門家に相談すると安心です。
金の相続方法は?遺産分割の話し合いで決めます
遺言書が無い時や、遺言書に金のことが書かれていない時は、相続人みんなで分け方を話し合います。これを遺産分割協議といいます。
民法では、相続人は「いつでも、その協議で、遺産の全部又は一部の分割をすることができる」とされています(907条)。期限はありませんが、相続開始から10年を過ぎると、特別受益や寄与分を考えない分け方になると定められています(904条の3)。
遺品を整理中の人法定相続分のとおりに分けないといけないんですか?
案内役いいえ、相続人みんなが納得すれば、違う割合で分けても構いません。品物ごとに受け取る人を決めることもできますよ。
国税庁のタックスアンサー(No.4132)でも、法定相続分は話し合いがまとまらなかった時の持分で、その割合どおりに分けなければならないわけではないと案内されています。
金の分け方には、大きく3つの方法があります。
| 分け方 | どんな方法? | 向いている品 |
|---|---|---|
| そのまま受け継ぐ(現物分割) | 品物ごとに受け取る人を決める | 指輪・ネックレス・金貨が何点かある時 |
| 売って分ける(換価分割) | 売ったお金を決めた割合で分ける | 延べ棒など、分けにくい品 |
| 受け継いでお金を払う(代償分割) | 1人が受け継ぎ、ほかの人にお金を払う | 残したい人がはっきりしている時 |
例えばこんな場面です。「母の指輪は姉が受け継ぐ。延べ棒は売って兄弟で分ける」というように、品物ごとに分け方を変えても大丈夫です。
話し合いで決まった内容は、遺産分割協議書として書面に残しておくと安心です。田中貴金属のように、相続した品を売る時に遺産分割協議書を代表例に挙げている店もあります。書面の作り方に迷ったら、司法書士や弁護士に相談してみてください。
それぞれの分け方の進め方や代償金の計算は、相続人が複数いる時の金の分け方で詳しく説明しています。
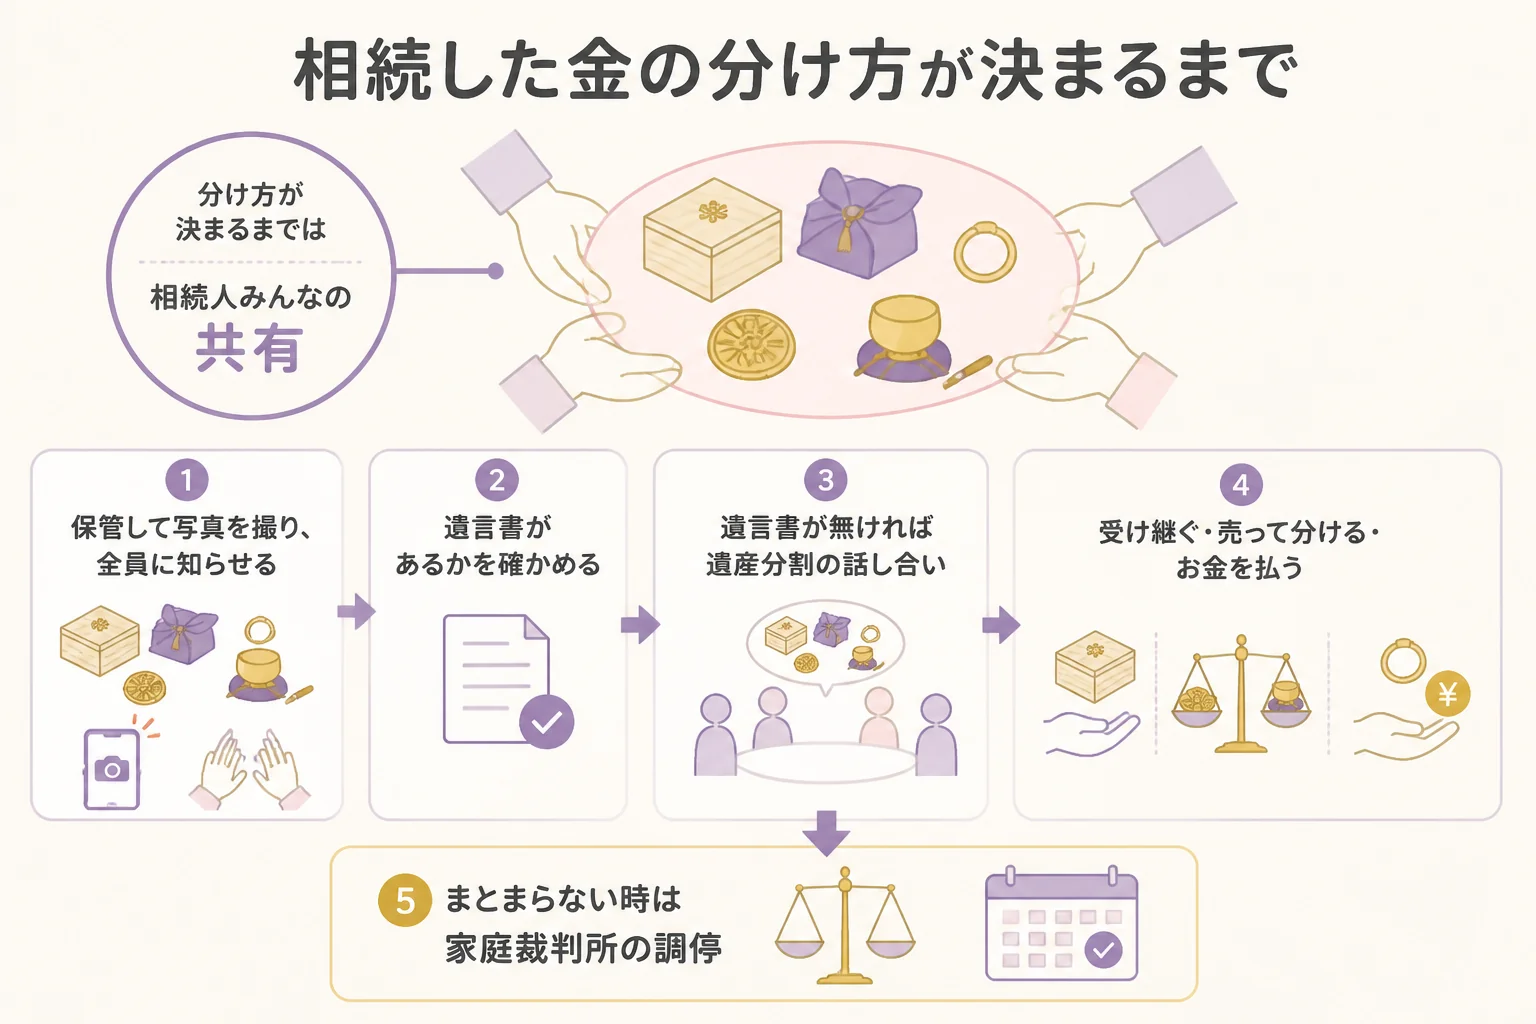
家庭裁判所の遺産分割調停を使えます。裁判所の案内では、費用は被相続人1人につき収入印紙1,200円分と連絡用の郵便切手です。調停が不成立になると、審判の手続きに移ります。
相続した金の手続きと書類は?品物によって変わります
『金を相続するのに、名義変更みたいな手続きはあるの?』と思う方も多いはずです。
実は、手元にある指輪や延べ棒は、相続人で受け取る人を決めて引き継ぐのが基本です。窓口での手続きや書類が必要になるのは、主に次のような場面です。
| 場面 | 確かめること | 問い合わせ先 |
|---|---|---|
| 純金積立をしていた | 名義変更で続けるか、解約して現金にするか | 積立をしていた会社の窓口 |
| 証券会社の口座で金を持っていた | 現金で受け取るか、口座のまま受け継ぐか | 証券会社の相続窓口 |
| 相続した金を売る | 本人確認書類と、相続に関する書類が必要か | 売る予定の店 |
例えばSBI証券の相続手続きのページでは、受付の時に「売却して現金で相続」するか「金融商品のまま相続」するかを確認する流れが案内されています。積立の手続きは会社ごとに違うので、窓口で確かめてみてください。
売る時に必要な書類
買取店は、買い取る時に売る人の本人確認をします(古物営業法15条)。おたからやの「遺品・相続品」ページでは、現住所が書かれた本人確認書類(運転免許証・マイナンバーカード・パスポートなど)のいずれか1点が必要と案内されています。
田中貴金属は、相続で入手した商品を売る時は、通常の本人確認書類に加えて相続に関する書類が必要と案内しています。代表例は遺産分割協議書・印鑑証明書・除籍謄本です。
おたからやの公式ページでは、相続品を売る時の追加書類についての記載は見つかりませんでした。事前に店に確認しておきましょう。書類の詳しい準備は相続した金を売る時の必要書類にまとめています。
相続した金に相続税はかかる?基礎控除で確かめましょう
遺品を整理中の人金の延べ棒って高そうですよね。相続税がかかるんでしょうか。
案内役遺産全体の合計が基礎控除を超えるかどうかで決まります。金だけでなく、預金や家なども足して考えるんです。
田中貴金属は「地金・金貨・プラチナコインは相続税(贈与税)の対象です。」と案内しています。金も、ほかの財産と同じように相続税の計算に入ります。
相続税は、遺産の合計が基礎控除を超える時にかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁 No.4102)。
| 法定相続人の数 | 基礎控除の額 |
|---|---|
| 1人 | 3,000万円+600万円×1=3,600万円 |
| 2人 | 3,000万円+600万円×2=4,200万円 |
| 3人 | 3,000万円+600万円×3=4,800万円 |
遺産の合計が基礎控除の範囲内なら、申告も納税も必要ありません(No.4205)。超える時は、亡くなったことを知った日の翌日から10か月以内に申告と納税をします。
金はいくらで計算する?
財産の価額は、国税庁の財産評価基本通達で「時価」によるとされています。一般の動産は、売買実例価額や精通者意見価格等を参考に評価する(評価通達129)とされています。
金の延べ棒や指輪の評価額をどう決めるかは、品物によって変わる場合があります。自分で決めつけずに、税務署か税理士に確認してみてください。
遺産分割が申告期限までに決まらない時は、法定相続分などで分けたものとして申告します(No.4208・相続税法55条)。話し合いが長引きそうな時は、早めに税理士へ相談しておくと安心です。
相続税の考え方は金を相続したら相続税はかかる?で詳しく説明しています。
相続した金を売るまでの流れ
分け方が決まって「これは売る」となった品だけを、売る準備に進めましょう。形見として残したい物は、先に受け取る人を決めておくと安心です。
- 相続人みんなで、売る品と残す品のリストを作る
- 売る品の刻印や重さを確かめ、写真を残す
- 自分で選んだ買取店に査定をお願いし、品物ごとの金額を聞く
- 金額を相続人で共有して、売るかどうかを決める
- 本人確認書類と、店から言われた書類を持って売る
- 明細を保管し、売ったお金を決めた割合で分ける
ここで大事なのは、金額を聞いてから決めることです。査定だけを受けて、いったん持ち帰っても構いません。
おたからやでは、査定料・キャンセル料は無料と案内されています。LINE査定も「売らずに金額を知るだけでも大丈夫」とされているので、相続人で相談する材料として金額を知っておくのもいい方法です。
PR|金・貴金属の買取
売ると決めた形見だけ、金額を聞いてから
残す物を決めて、家族で話し合ったら、売る品だけを査定に出しましょう。刻印のない品や壊れた品も、店で品物を見てもらい、1点ずつ金額の説明を聞いてから決められます。査定だけでも大丈夫です。
査定料無料公式サイトで買取価格を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
店頭での買取にはクーリング・オフの制度がありません。その場で決めずに、金額を家族に伝えてから決めてみてください。
自宅に来てもらう出張買取は特定商取引法の「訪問購入」にあたります。法定書面を受け取った日から8日間はクーリング・オフができます。
売った時の税金で知っておきたいこと
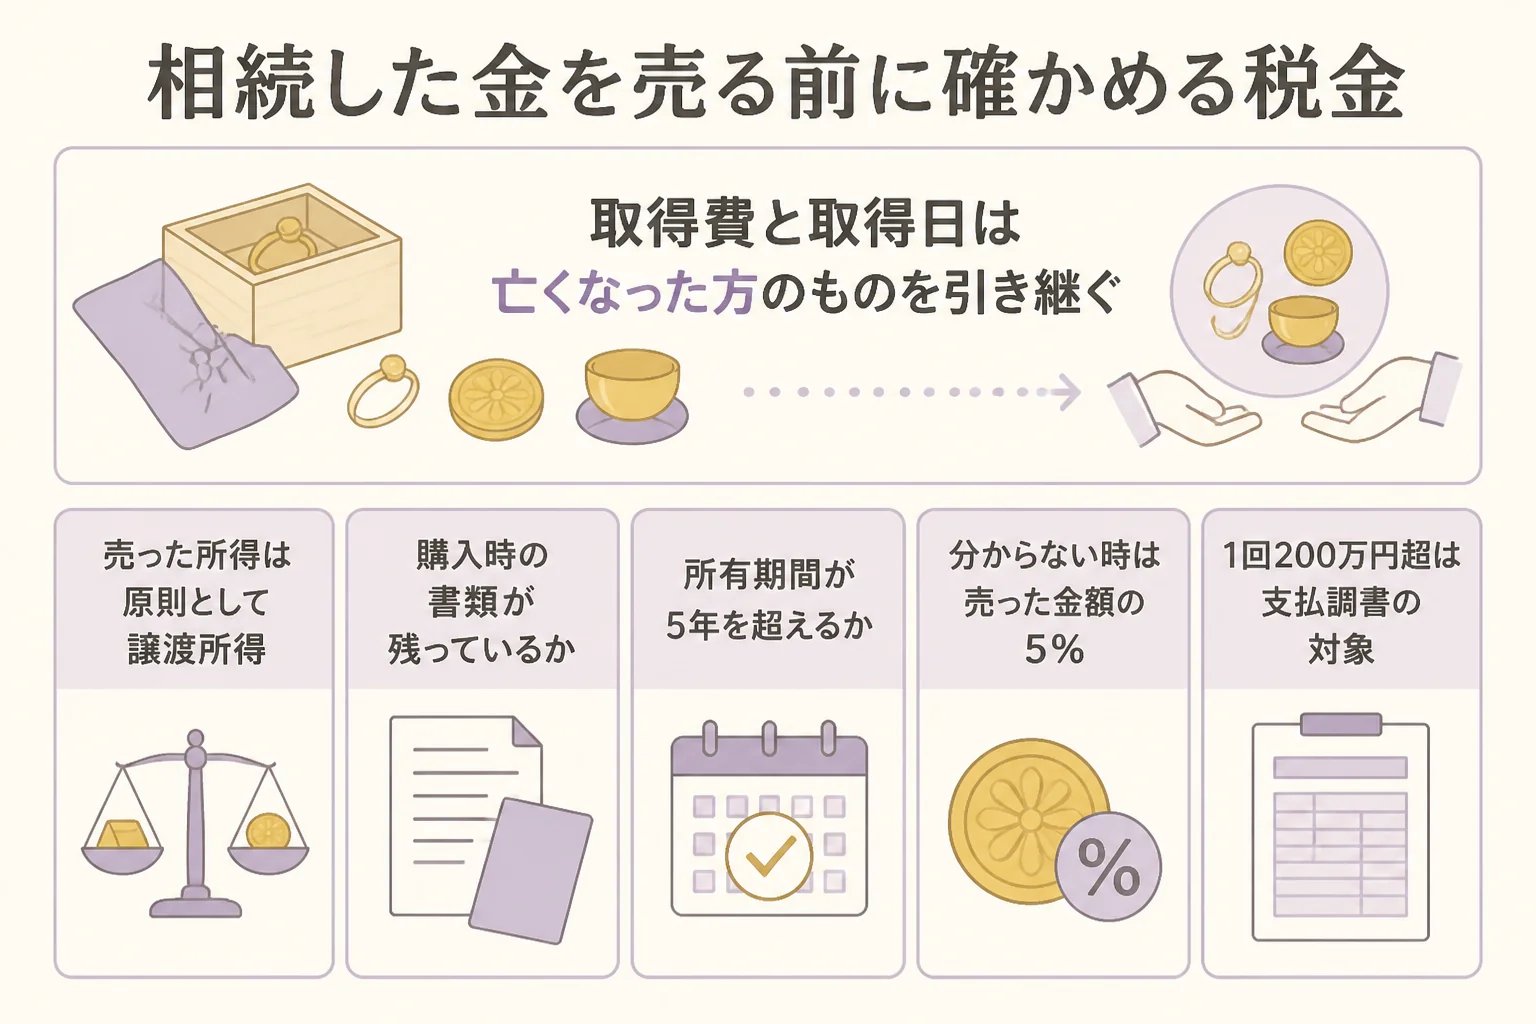
相続した金を売った時の所得は、原則として譲渡所得です(国税庁 No.3161)。給与などと合わせて計算する総合課税になります。
計算に使う取得費と取得日は、亡くなった方のものを引き継ぎます(所得税法60条1項)。取得費が分からない時は、売った金額の5%を取得費にできる(所得税基本通達38-16)とされています。
- 亡くなった方が金を買った時の書類(購入明細・保証書)が残っていないか
- いつ頃買った物か(所有期間が5年を超えるかどうかで計算が変わる)
- 相続税を納めたかどうか(取得費加算の特例に関係する)
- 1回の売却で200万円を超えるか(金地金等は買取業者が支払調書を出す)
相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った場合は、取得費加算の特例があります(No.3267)。
支払調書は、買取業者が税務署に出す書類です。税金がかかるかどうかの線ではありません。売った時の税金の計算は相続した金を売った時の税金で詳しく説明しています。
売らずに残す時に気をつけたいこと
相続した金は、売らずに手元に残す選択ももちろんあります。形見の指輪を身につけたり、金貨を記念に持っておいたりするのも、大切な受け継ぎ方です。
誰が何を受け継いだかを、一覧にして相続人で共有しておきましょう。購入時の書類や保証書も、品物と一緒に保管しておくと後で役に立ちます。
将来その金を売る時も、取得費と取得日は亡くなった方のものを引き継ぎます。何年もたってから売る時に、購入時の書類が残っているかどうかで税金の計算が変わることがあるんです。
アクセサリーのような生活用の品を売った時の所得は、原則として税金がかからないとされています。ただし、貴金属や宝石で1個または1組の価額が30万円を超えるものは除かれます(No.3105)。高価な品は、売る時に税務署か税理士に確認してみてください。
「相続した金」よくある相談
ここでは、ネットの相談サイトでよく見かける悩みを3つ取り上げます。
相続した金の延べ棒1kgを売ると、手数料や税金はいくら?
父から相続した金の現物1kgを売る時、手数料や税金がいくらかかるのかという相談です。
田中貴金属工業が2026年10月20日17:00に公表した金の店頭買取価格は1gあたり22,773円でした(税込・記事執筆日時点の参考値)。1kgなら、22,773円×1,000g=22,773,000円が計算上の目安です。
田中貴金属では、500g以上の地金を売る時の手数料は不要とされています。ほかの店の手数料は、店ごとに確認してみてください。
税金は、売った金額から取得費などを引いて計算します。取得費の分かる書類があるか、所有期間が5年を超えるかで大きく変わるので、税務署か税理士に確認してみてください。1回で200万円を超えるので、支払調書の対象になる金額です。
純金のおりんや仏具にも相続税はかかる?
仏具には相続税がかからないと聞いたけれど、純金でできた物はどうなのかという相談です。
国税庁のタックスアンサー(No.4108)では、仏壇や仏具など日常礼拝をしている物には相続税がかからないとされています。ただし「骨とう的価値があるなど投資の対象となるものや商品として所有しているもの」は相続税がかかるとされています。
純金の仏具を名指しした国税庁の説明は見つかっていません。課税になるかどうかは、税務署か税理士に確認してみてください。
生前に母から貴金属をもらっていた
亡くなる前に、母から貴金属を譲ってもらっていたという相談です。
生きている人からもらった財産には、贈与税がかかる場合があります。贈与税は、1年間にもらった財産の合計から基礎控除110万円を引いた残りにかかります(No.4402)。
また、亡くなる前の一定期間にもらった財産は、相続税の計算に足されることがあります(No.4161)。もらった時期や金額を書き留めておき、税務署か税理士に確認してみてください。
よくある質問
相続した金を、相続人の1人が先に売ってしまったら?
民法906条の2では、遺産分割の前に財産が処分された場合でも、相続人全員の同意でその財産が遺産として残っているとみなせるとされています。処分した本人の同意は要りません。具体的な対応は弁護士や家庭裁判所に相談してみてください。
相続放棄を考えている時に、形見の金を売ってもいいですか?
相続放棄の前に相続財産を処分すると、単純承認したものとみなされることがあります(民法921条1号)。放棄は相続の開始を知った時から3か月以内に家庭裁判所へ申述します。売る前に家庭裁判所や弁護士・司法書士に確認してみてください。
相続した金を売らずに持っていてもいいですか?
大丈夫です。相続人で話し合って受け取る人が決まれば、そのまま持っていて構いません。売るかどうかは、残す物を決めてから考えれば十分です。
相続税の申告をしなくていいか、自分で判断できますか?
遺産の合計が基礎控除の範囲内なら申告は不要とされています。ただ、金の評価額や財産の合計に迷う時は、被相続人の住所地を所轄する税務署か税理士に確認すると安心です。
まとめ
- 相続した金は、分け方が決まるまで相続人みんなの共有の財産
- 最初に遺言書があるかを確かめ、無ければ遺産分割の話し合いで決める
- 分け方は、そのまま受け継ぐ・売って分ける・受け継いでお金を払う、から選べる
- 相続税は遺産全体の合計が基礎控除を超えるかで決まり、評価は税務署・税理士に確認する
- 売る時は相続人で決めた品だけを、品物ごとの金額を聞いてから決める
形見の金全体の扱い方は形見の金を売るには?遺品から出てきた金の扱い方と売り方で順番にまとめています。
コメント