当サイトの記事は、国税庁・裁判所・法務省・e-Gov法令検索・国民生活センターなど公的機関の公開情報、田中貴金属工業の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。相続・税金の個別の判断は、税務署・税理士・弁護士・司法書士・家庭裁判所などに確認してください。買取価格・条件は店や品物ごとに異なり、日々変わります。
親の遺品から金の延べ棒や指輪が出てきて、「これって相続税がかかるの?」「いくらからなの?」と不安になりますよね。
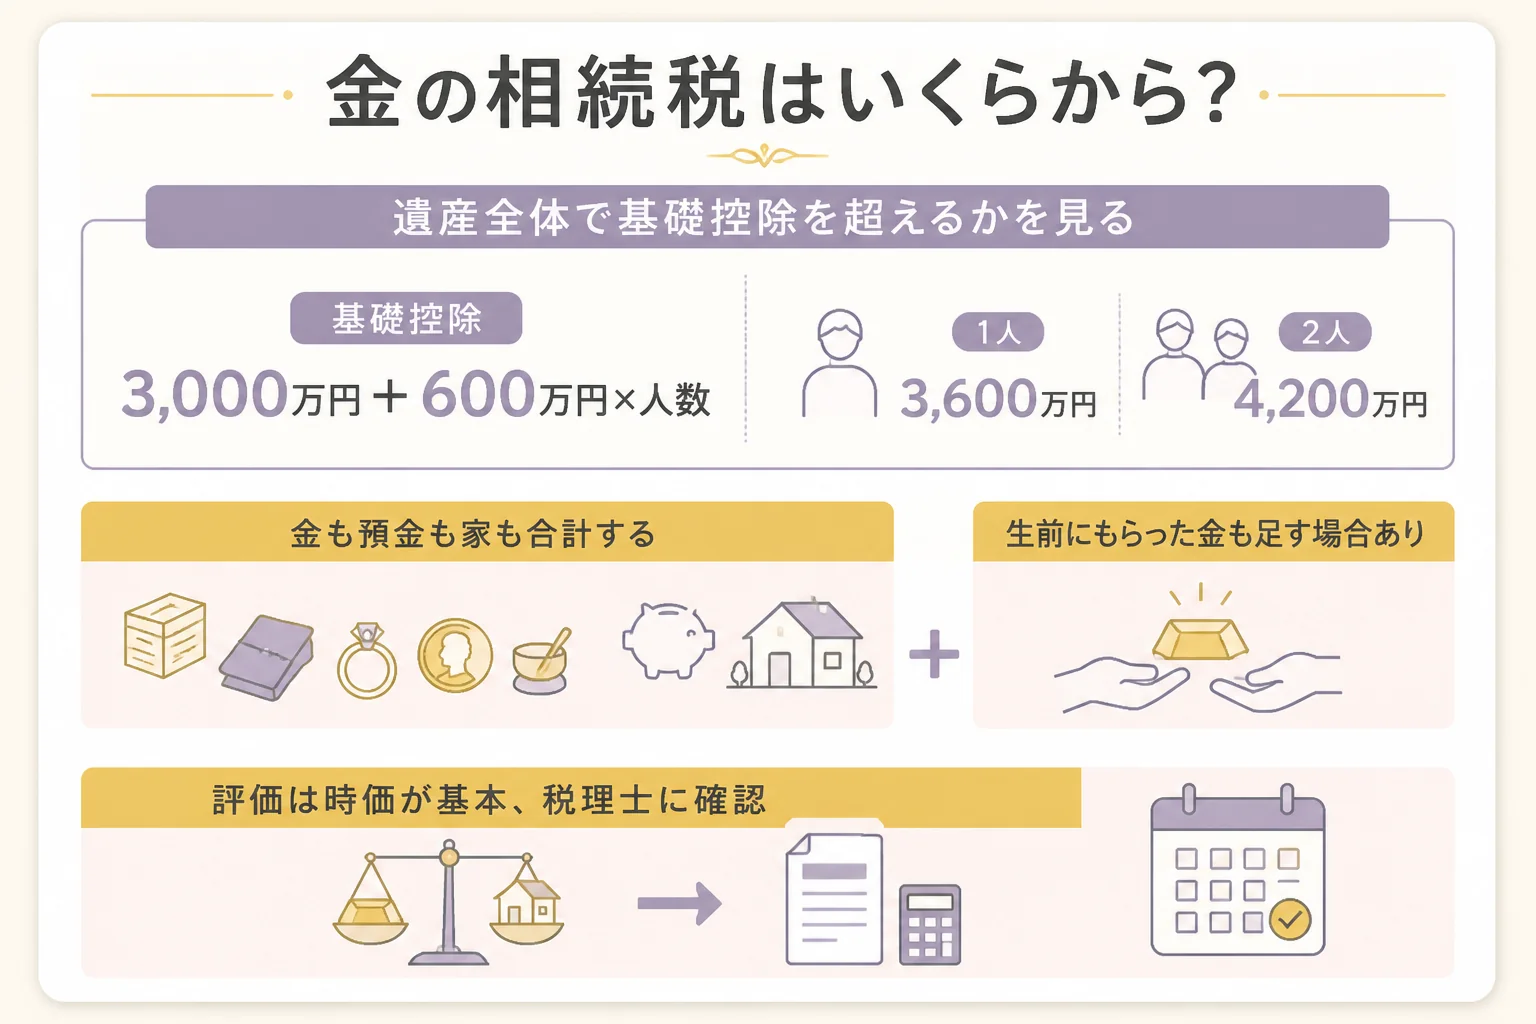
結論から言うと、相続税は金だけで決まるものではありません。金も含めた遺産全体の合計が基礎控除「3,000万円+600万円×法定相続人の数」を超えた時にかかる税金です。
この記事を読めば、金の相続税がいくらからかかるかの確かめ方と、金の評価の考え方、申告の期限が分かります。
 遺品を整理中の人
父の金庫から金の延べ棒が出てきました。相続税がいくらになるのか心配で…。
 案内役
まずは、延べ棒だけでなく預金や家も含めた遺産全体を見てみましょう。合計が基礎控除の範囲内なら、相続税の申告も納税も要らないと案内されていますよ。
金の相続税はいくらから?基礎控除で確かめます
相続税は、遺産の合計が基礎控除額を超えた時に、その超えた部分にかかります。金があるだけでかかるわけではありません。
国税庁のタックスアンサー(No.4102)では、基礎控除額は「3,000万円+(600万円×法定相続人の数)」の算式で計算するとされています。
| 法定相続人の数 | 基礎控除額の計算 | 基礎控除額 |
|---|---|---|
| 1人 | 3,000万円+600万円×1 | 3,600万円 |
| 2人 | 3,000万円+600万円×2 | 4,200万円 |
| 3人 | 3,000万円+600万円×3 | 4,800万円 |
| 4人 | 3,000万円+600万円×4 | 5,400万円 |
『相続税は3,600万円までかからないって聞いたけど?』という声もよく聞きます。3,600万円は、法定相続人が1人の時の基礎控除額なんです。相続人の数で変わるので、まずは何人かを確かめてみてください。
なお、亡くなった方に養子がいる場合、法定相続人の数に含める養子は、実子がいる時は1人、実子がいない時は2人までとされています(No.4102)。
国税庁のタックスアンサー(No.4205)では、取得した財産の合計が基礎控除の範囲内であれば、申告も納税も必要ないと案内されています。
金はどれくらいの金額になる?
延べ棒は、思っているより大きな金額になることがあります。田中貴金属工業が2026年10月20日17:00に公表した金の店頭買取価格は1gあたり22,773円でした(税込・記事執筆日時点の参考値)。
| 品物の例 | 計算 | 計算上の目安 |
|---|---|---|
| 金の延べ棒100g | 22,773円×100g | 2,277,300円 |
| 金の延べ棒500g | 22,773円×500g | 11,386,500円 |
| 金の延べ棒1kg | 22,773円×1,000g | 22,773,000円 |
これは買取価格で計算した目安で、相続税の評価額そのものではありません。評価の考え方は、この後で説明します。
例えばこんな場面です。預金や家だけなら基礎控除に収まると思っていたのに、延べ棒を足すと超えそうになる。こうした時は、早めに税理士に相談しておくと安心です。
生前にもらった金も、足して考えることがあります
『亡くなる前に、母から金の延べ棒をもらっていた』という方もいるかもしれません。
国税庁のタックスアンサー(No.4161)では、加算対象期間内に亡くなった方から暦年課税の贈与でもらった財産は、贈与税がかかったかどうかに関係なく相続税の計算に足すとされています。基礎控除110万円以下の贈与や、亡くなった年の贈与も足すと案内されています。
| 亡くなった日(相続開始日) | 足す対象になる贈与の期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日から令和12年12月31日まで | 令和6年1月1日から亡くなった日まで |
| 令和13年1月1日から | 相続開始前7年以内 |
相続開始の日が令和9年1月2日以後の場合は、3年より前にもらった財産のうち、総額100万円までは足さないという注もあります。自分の場合がどうなるかは、税務署か税理士に確かめてみてください。
金も相続財産。指輪・金貨・延べ棒はどう扱う?
遺品を整理中の人延べ棒は分かりますが、母が普段つけていた指輪も相続税の対象なんですか?
案内役指輪やネックレスも、お金に見積もれる財産なので相続財産に入ります。ただ、金額によっては家財とまとめて評価できる決まりもありますよ。
国税庁のタックスアンサー(No.4105)では、相続税の対象になる財産は「現金、預貯金、有価証券、宝石、土地、家屋など」のほか、金銭に見積もることができる経済的価値のあるすべてのものとされています。
田中貴金属も公式に「地金・金貨・プラチナコインは相続税(贈与税)の対象です。」と案内しています。三菱マテリアルも、金や金貨を相続した場合は相続財産として相続税の対象になると書いています。
| 品物 | 相続財産としての扱い | 確かめておきたいこと |
|---|---|---|
| 金の延べ棒(インゴット) | 相続財産 | 重さと刻印、購入時の書類の有無 |
| 金貨 | 相続財産 | 種類と枚数 |
| 金の指輪・ネックレス | 相続財産 | 刻印(K18・K24など)と重さ |
| 純金積立 | 相続財産として手続きが必要 | 契約先の窓口に相続の手続きを確認 |
| 日常礼拝している仏具 | 相続税がかからない財産に挙げられている | 投資の対象なら課税(次の見出しで説明) |
遺品の金がどれだけあるかを把握するために、まずは一覧と写真を作っておきましょう。金の種類ごとの扱い方は相続した金(ゴールド)の扱い方で説明しています。
金の相続税の評価方法は?「時価」が基本です
『金の評価は、買取価格?それとも売っている値段?』と迷う方も多いはずです。
結論から言うと、国税庁の通達で金地金や金のアクセサリーだけを名指しした評価方法は見当たりません。一般的な原則として、相続した時の「時価」で評価するとされています。
相続税法22条では、相続で取得した財産の価額は「当該財産の取得の時における時価」によるとされています。財産評価基本通達1(2)では、時価を「不特定多数の当事者間で自由な取引が行われる場合に通常成立すると認められる価額」と説明しています。
一般動産は、原則として1個または1組ごとに評価します。家庭用動産などで1個または1組の価額が5万円以下のものは、一世帯ごとにまとめて評価できるとされています。評価は、原則として売買実例価額や精通者意見価格等を参酌するとされています。
例えば18金のネックレスが5gなら、RE:TANAKAが2026年10月20日17:00に発表したK18のリサイクル価格15,214円(税込・1g)で計算すると、15,214円×5g=76,070円です(記事執筆日時点の参考値で、計算上の目安です)。
細いネックレス1本でも、買取価格で見た目安が5万円を超えることがあるんです。金のアクセサリーは、家財とまとめて扱えるとは限らない点を知っておきましょう。
三菱マテリアルの金投資Q&Aでも、相続の場合は亡くなった日の時価が相続で取得した財産の価額になると案内されています。
ただ、具体的にどの価格を使うかは、品物や状況によって判断が分かれることがあります。延べ棒や金貨が多い時は、税理士に相談して決めるのが安心です。
- 品物ごとの種類・刻印・重さを一覧にする
- 亡くなった日の公表価格を控えておく
- 延べ棒・金貨は、購入時の書類があれば一緒にまとめる
- 査定を受けた時は、品物ごとの金額の明細を保管する
相続税の計算方法の順序
国税庁のタックスアンサー(No.4152)では、相続税の計算は次の順番で進めると案内されています。
- 課税価格の合計額から基礎控除額を引いて、課税遺産総額を出す
- 課税遺産総額に各法定相続人の法定相続分を掛ける
- 2の金額に税率を掛けて、算出税額を出す
財産を取得した人が、亡くなった方の配偶者・父母・子ども以外の場合は、税額控除を差し引く前の相続税額に20パーセント相当額を加算するとされています。
税率や具体的な税額は、ほかの遺産や相続人の構成で変わります。この記事では税額の計算まではせず、基礎控除を超えるかどうかの確かめ方までにとどめます。
金の仏具・おりんは相続税がかからない?
遺品を整理中の人祖母が使っていた金のおりんがあります。仏具には相続税がかからないと聞いたのですが…。
案内役国税庁は、日常礼拝している仏具は相続税がかからないと案内しています。ただ、投資の対象になる物は別なので、純金の品は税務署か税理士に確かめておきましょう。
国税庁のタックスアンサー(No.4108)では、相続税がかからない財産として「墓地や墓石、仏壇、仏具、神を祭る道具など日常礼拝をしている物」が挙げられています。
一方で、同じページに「骨とう的価値があるなど投資の対象となるものや商品として所有しているものは相続税がかかります」とも書かれています。相続税法基本通達12-2でも、商品、骨とう品、投資の対象として所有するものは含まれないとされています。
| 仏具の状況 | 国税庁の案内 |
|---|---|
| 日常礼拝している仏壇・仏具 | 相続税がかからない財産に挙げられている |
| 骨とう的価値があるなど投資の対象となるもの | 相続税がかかる |
| 商品として所有しているもの | 相続税がかかる |
純金のおりんや仏具を名指しして、課税か非課税かを書いた国税庁の案内は見当たりませんでした。手元の品がどちらにあたるかは、税務署か税理士に確認してみてください。おりんの扱いは金のおりん・仏具を相続したら?で詳しく説明しています。
相続税の申告と納税は10か月以内
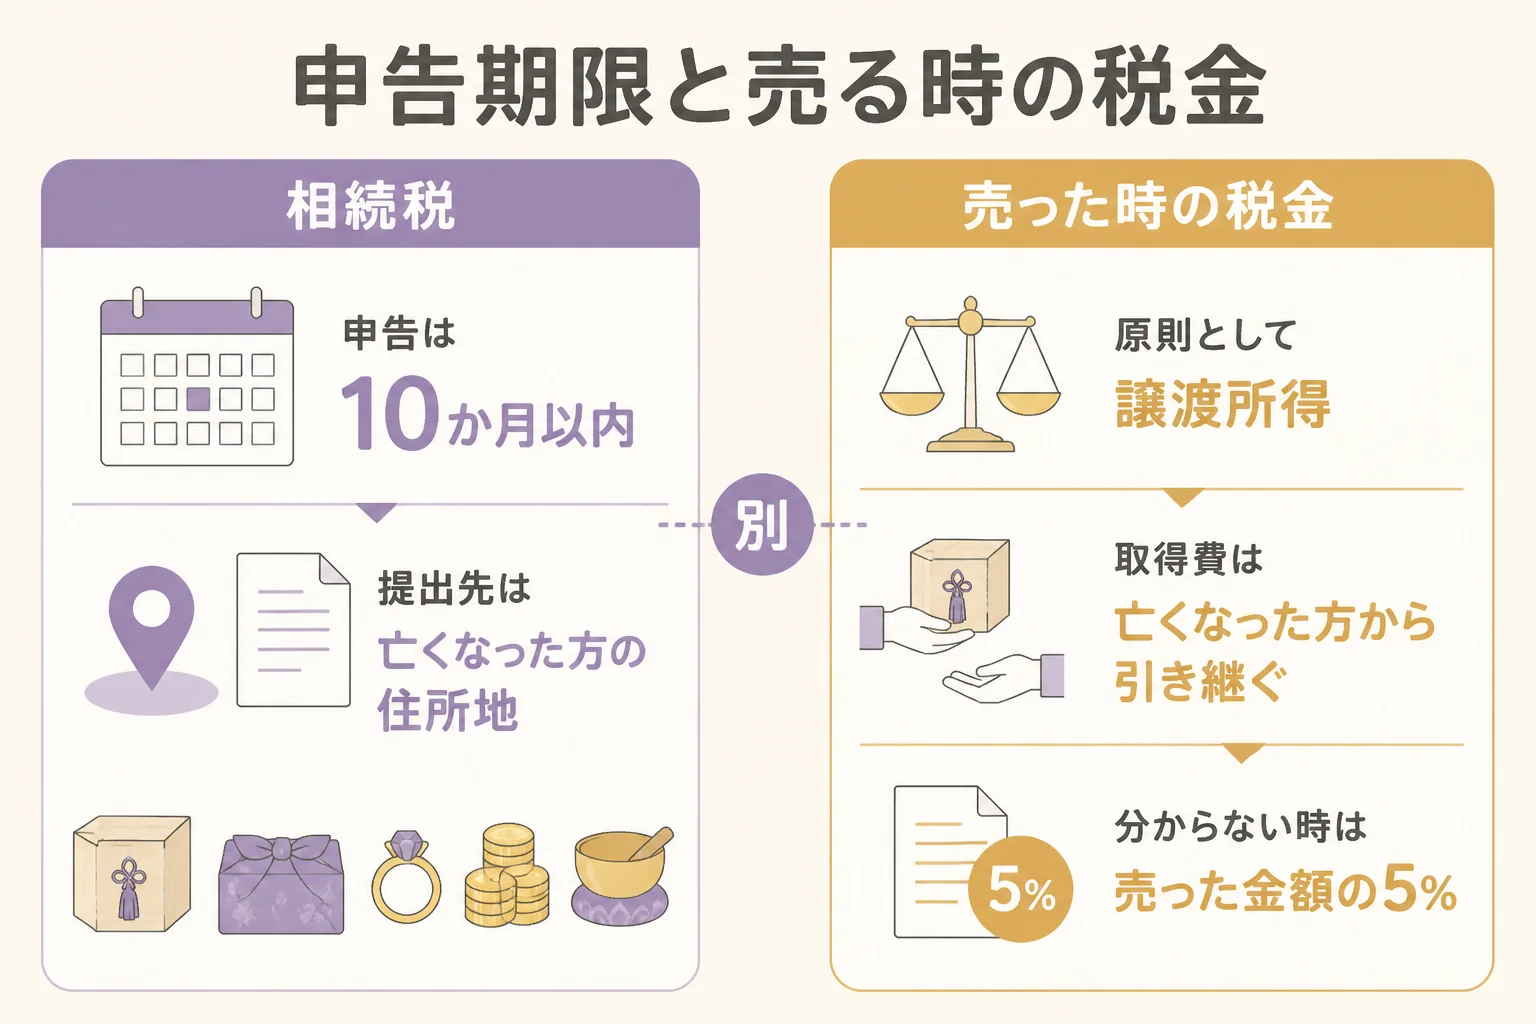
相続税の申告と納税は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内です(No.4205)。
遺品を整理中の人葬儀や片付けでばたばたしていて、まだ何も手を付けられていません。
案内役10か月は長いようで、遺品の確認や話し合いをしていると意外と早く過ぎます。まずは金も含めた一覧づくりから始めてみましょう。
国税庁のタックスアンサー(No.4205)では、例えば1月6日に亡くなった場合は、その年の11月6日が申告期限になると案内されています。
申告書の提出先は、亡くなった方の住所が日本国内にある場合は、亡くなった方の住所地を所轄する税務署です。相続人の住所地の税務署ではないので、気をつけてみてください。
申告が必要か確かめる手順
- 法定相続人が何人かを確かめ、基礎控除額を出す
- 預金・家・金など、遺産の一覧を作る
- 金は品物ごとに重さと刻印を控え、公表価格で目安を出す
- 加算対象期間内にもらった財産がないかを確かめる
- 基礎控除を超えそうなら、税務署か税理士に相談する
一覧ができていれば、相談した時の説明もぐっと楽になります。金の目安は、あくまで計算上の数字として扱ってみてください。
分け方が決まらない時の申告
遺産の分け方が期限までに決まらない時は、法定相続分などで取得したものとして申告します(No.4208・相続税法55条)。申告書に「申告期限後3年以内の分割見込書」を付けておき、3年以内に分割されれば、一部の特例を受けられると案内されています。
申告しなかった時はどうなる?
『金なら申告しなくても分からないのでは』と考える方もいるかもしれません。
国税庁のタックスアンサー(No.4205)では、期限までに申告しなかった場合や、実際より少ない額で申告した場合は、本来の税金のほかに加算税や延滞税がかかる場合があると案内されています。
遺品の金も相続財産です。基礎控除を超えるかもしれない時は、金も一覧に入れたうえで、税務署か税理士に相談しておきましょう。申告が要らない場合でも、一覧と写真を残しておくと後で確かめやすくなります。
後から金が見つかった時の扱いは申告していない金を相続したら?で説明しています。
相続した金を売ると決めた時の流れと税金
相続税とは別に、相続した金を売った時には所得税の話が出てきます。国税庁のタックスアンサー(No.3161)では、金地金を売った時の所得は、原則として譲渡所得として総合課税の対象とされています。
取得費と取得日は、亡くなった方のものを引き継ぎます(所得税法60条1項)。取得費が分からない時は、売った金額の5%を取得費にできるとされています。
| 売った時の税金のポイント | 内容 |
|---|---|
| 所得の種類 | 原則として譲渡所得(No.3161) |
| 取得費 | 亡くなった方の取得費を引き継ぐ(所得税法60条1項) |
| 取得費が分からない時 | 売った金額の5%(概算取得費) |
| 相続税を納めた人 | 申告期限の翌日以後3年を経過する日までに売れば取得費加算の特例(No.3267) |
遺品を整理中の人延べ棒は誰も使わないので、売ってお金で分けようかと話しています。
案内役それなら、先に誰がどの割合で受け取るかを決めておきましょう。売った時の税金は、取り分に応じて考えることになりますよ。
売るかどうかは、急いで決めなくて大丈夫です。まずは残したい物を家族で決め、売る物は相続人で話し合ってから選びましょう。
売ると決めた品だけを、自分で選んだ買取店に持っていき、品物ごとの金額を聞いてから決めると安心です。おたからやでは査定料・キャンセル料は無料と案内されており、LINE査定も「売らずに金額を知るだけでも大丈夫」とされています。
PR|金・貴金属の買取
売ると決めた形見だけ、金額を聞いてから
残す物を決めて、家族で話し合ったら、売る品だけを査定に出しましょう。刻印のない品や壊れた品も、店で品物を見てもらい、1点ずつ金額の説明を聞いてから決められます。査定だけでも大丈夫です。
査定料無料公式サイトで買取価格を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
査定の明細は、相続人で分け方を話し合う時にも、税理士に相談する時にも役立ちます。売った時の税金の計算は相続した金を売った時の税金で詳しく説明しています。
「金の相続税」よくある相談
ネットの相談サイトでよく見かける悩みを3つ取り上げます。
タンス預金や金は、相続で分かってしまうの?
家にある現金や金は、相続の時に税務署に分かるのか、という相談です。
大事なのは、分かるかどうかより、遺品の金も相続財産だという点です。遺産全体が基礎控除を超えるなら申告が必要で、期限までに申告しないと加算税や延滞税がかかる場合があります。
なお、金地金等を1回に200万円を超えて売ると、買取店などが税務署に支払調書を出す決まりがあります。迷う時は、一覧を持って税務署か税理士に相談してみてください。
相続税は3,600万円まではかからないの?
相続税は3,600万円まではかからないと聞いたけれど本当か、という相談です。
3,600万円は、法定相続人が1人の時の基礎控除額です。相続人が2人なら4,200万円、3人なら4,800万円と、人数によって変わります。金も含めた遺産全体の合計で確かめてみてください。
相続対策で金の仏具を買うのはどう?
相続対策として金の仏具を買い、相続の後に売る場合に注意することは、という相談です。
国税庁は、日常礼拝している仏具は相続税がかからない一方で、投資の対象となるものや商品として所有しているものは相続税がかかると案内しています。金の相続税がかからない方法として仏具を考えている時は、自己判断せず、税理士に相談してみてください。
よくある質問
金を相続したら、相続税はいくらからかかりますか?
金だけでなく遺産全体の合計が、基礎控除「3,000万円+600万円×法定相続人の数」を超えた時にかかります。相続人が1人なら3,600万円、2人なら4,200万円が基礎控除額です。
金の相続税の評価方法は、買取価格ですか?
金だけを名指しした評価方法は国税庁の通達に見当たらず、一般的な原則は相続した時の「時価」です。どの価格を使うかは品物や状況で変わることがあるので、税理士に確認しましょう。
金の指輪やネックレスも相続税の対象ですか?
お金に見積もれる財産なので、相続財産に入ります。家庭用動産で1個または1組の価額が5万円以下の物は、一世帯ごとにまとめて評価できるとされています。
金の相続税がかからない方法はありますか?
遺産全体が基礎控除以下なら、相続税はかかりません。日常礼拝している仏具はかからない財産に挙げられていますが、投資の対象となるものはかかります。税を減らす目的の判断は、税理士に相談してください。
相続税の申告期限はいつですか?
亡くなったことを知った日の翌日から10か月以内です(No.4205)。提出先は、亡くなった方の住所地を所轄する税務署です。
まとめ
- 相続税は、金を含む遺産全体が基礎控除(3,000万円+600万円×法定相続人の数)を超えた時にかかる
- 金の延べ棒・金貨・指輪も相続財産。評価は「時価」が基本で、具体的には税理士に確認
- 日常礼拝している仏具は非課税だが、投資の対象となるものは課税。純金の品は個別に確認
- 生前にもらった金も、加算対象期間内なら相続税の計算に足す
- 申告と納税は10か月以内。売ると決めた品は、金額を聞いてから決める
形見の金の扱い方の全体は形見の金を売るには?遺品から出てきた金の扱い方と売り方でまとめています。
コメント