当サイトの記事は、国税庁・裁判所・法務省・e-Gov法令検索・国民生活センターなど公的機関の公開情報、田中貴金属工業の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。相続・税金の個別の判断は、税務署・税理士・弁護士・司法書士・家庭裁判所などに確認してください。買取価格・条件は店や品物ごとに異なり、日々変わります。
親から相続した金の延べ棒や指輪を売ろうと思った時、「売却したら税金はいくらかかるの?」と不安になりますよね。
結論から言うと、相続した金を売却した時は、売った人に所得税の「譲渡所得」としての税金がかかる場合があります。計算の時は、亡くなった方が買った時の値段と買った日を引き継ぐのがポイントです。
この記事を読むと、税金がかかるかどうかの確かめ方と、確定申告が必要になる場面がひと通り分かります。
 遺品を整理中の人
父から相続した金の延べ棒を、兄弟で話し合って売ることにしました。税金のことが全然分からなくて…。
 案内役
大丈夫ですよ。順番に見ていけば、どこを確かめればいいかが見えてきます。まずは「売った時の税金」と「相続税」は別物、というところから始めましょう。
相続した金を売ったら、どんな税金がかかる?
相続した金を売った時にかかるのは、所得税の「譲渡所得」としての税金です。相続税とは別に考えます。
国税庁のタックスアンサー(No.3161)では、金地金を売った時の所得は、原則として譲渡所得として給与などと合わせて計算する「総合課税」の対象とされています。
『相続税を払ったのに、売る時にもまた税金?』と思いますよね。実は、ここがいちばん混乱しやすいところなんです。
相続税は「財産を受け継いだこと」にかかる税金です。一方で譲渡所得は「受け継いだ物を売って利益が出たこと」にかかる税金です。
| 税金 | 何にかかる? | 期限の目安 |
|---|---|---|
| 相続税 | 遺産の合計が基礎控除を超えた時の、受け継いだ財産 | 死亡を知った日の翌日から10か月以内(No.4205) |
| 所得税(譲渡所得) | 相続した金を売って出た利益 | 売った年の翌年2月16日〜3月15日が原則(No.2020) |
| 住民税 | 所得税と同じく売った利益 | お住まいの市区町村で確認 |
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です(No.4102)。遺産の合計がこの範囲に収まる家庭では、相続税の申告は要りません。
ただ、相続税がかからなかった家庭でも、金を売って利益が出れば所得税の話は別に出てきます。相続税の考え方は金を相続したら相続税はかかる?でまとめています。
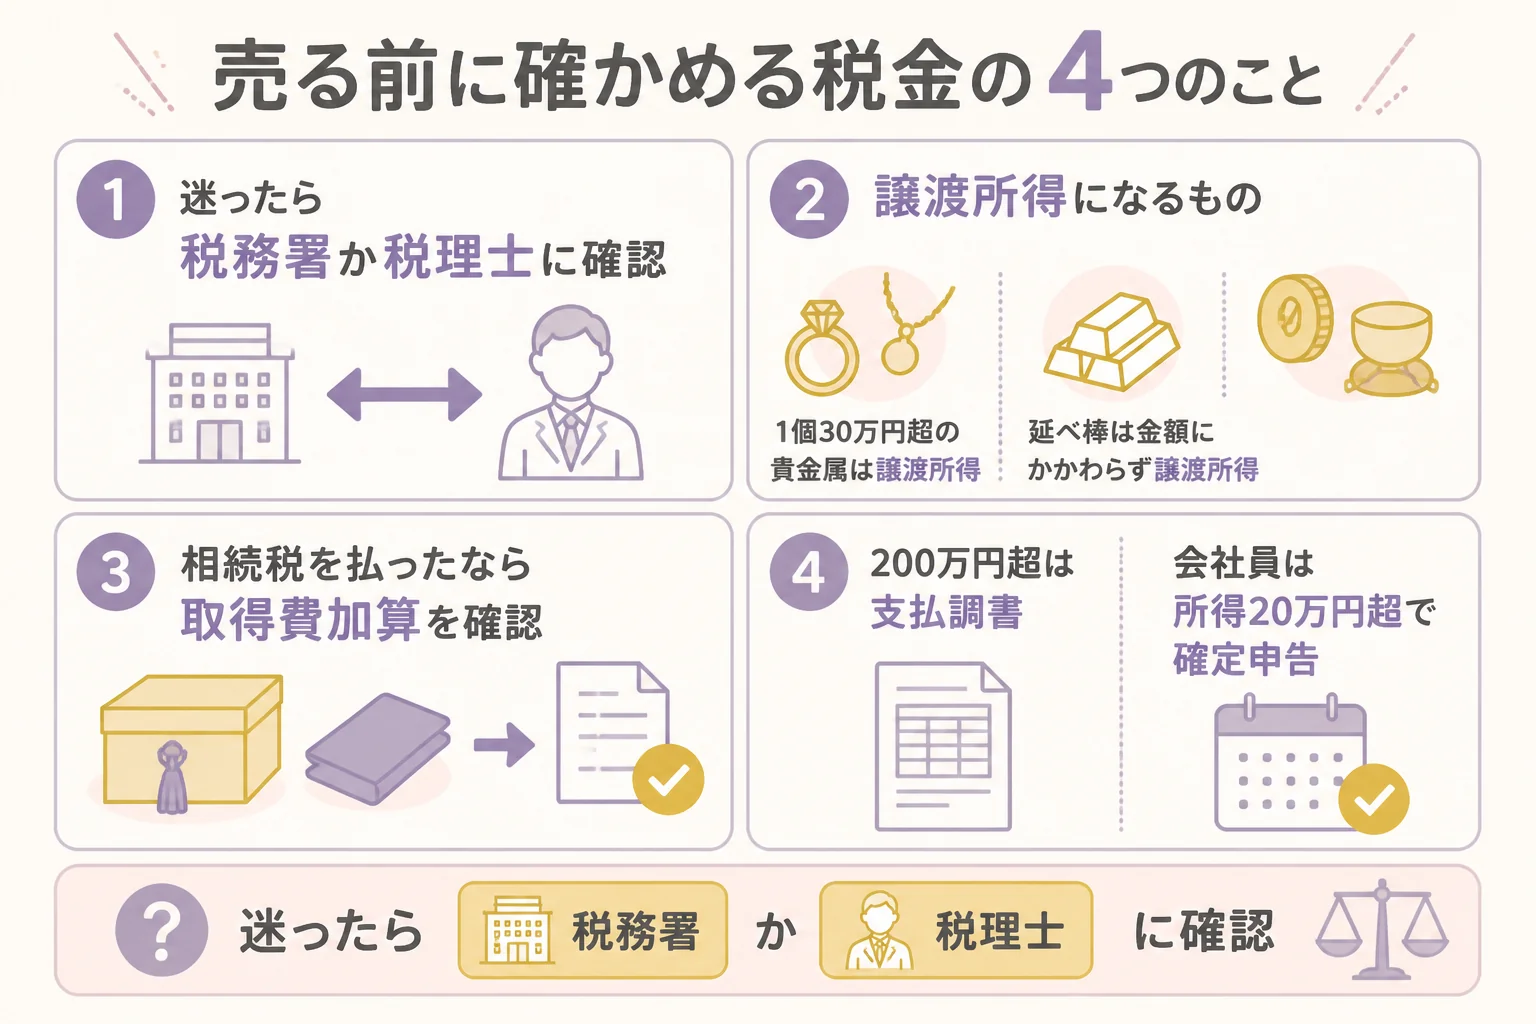
形見の指輪やネックレスも税金がかかる?30万円の線
遺品を整理中の人延べ棒ではなく、母の指輪やネックレスを何点か売るつもりです。これも同じですか?
案内役指輪やネックレスは、1点ごとの金額によって扱いが変わるんです。30万円という線を覚えておきましょう。
国税庁のタックスアンサー(No.3105)では、家具や衣服のような「生活に通常必要な動産」を売った所得には税金がかからないとされています。
ただし、貴金属や宝石などで「1個または1組の価額が30万円を超えるもの」は、この非課税から外れると書かれています。根拠は所得税法施行令25条です。
例えばこんな場面です。5gの18金の指輪なら、RE:TANAKAが2026年10月20日17:00に発表したK18のリサイクル価格15,214円で、15,214円×5g=76,070円が計算上の目安です。
この程度の品なら、生活用動産として税金がかからない側に入る読み方になります。一方で1点が30万円を超える品は、譲渡所得として計算します。
No.3105 では、譲渡所得の対象となる資産として「金地金」が名指しで挙げられています。延べ棒(インゴット)は30万円以下でも、生活用動産の話に当てはめず、譲渡所得として考えておきましょう。
| 品物 | 考え方の目安 | 迷った時 |
|---|---|---|
| 1点30万円以下の指輪・ネックレス | 生活用動産として非課税になる読み方 | 税務署に確認 |
| 1点(1組)30万円を超える貴金属・宝石 | 譲渡所得として計算 | 税務署・税理士に確認 |
| 金地金(延べ棒・インゴット) | 譲渡所得として計算(No.3161) | 税務署・税理士に確認 |
「1組」をどう数えるかは品物によって迷うこともあります。ネックレスとイヤリングのセットのような品は、売る前に税務署に聞いてみてください。
相続した金の「取得費」と「取得日」は引き継ぎます
相続した金を売った時の利益は、亡くなった方が買った時の値段(取得費)をもとに計算します。持っていた期間も、亡くなった方が買った日から数えます。
所得税法60条1項では、相続(限定承認を除く)で取得した資産を売った時は「その者が引き続きこれを所有していたものとみなす」と定められています。
つまり、相続した日に新しく買ったことにはならないんです。親が30年前に買った金なら、30年前の値段と日付を引き継ぎます。
譲渡所得の計算は、国税庁 No.3161・No.3152 の式で次のようになります。
- 売った金額から、取得費と譲渡費用を引いて「譲渡益」を出す
- 譲渡益から特別控除の50万円を引く(その年の譲渡益の合計に対して1回)
- 持っていた期間が5年を超えていれば、残りの2分の1が課税の対象になる
- 給与や年金など、ほかの所得と合わせて所得税を計算する
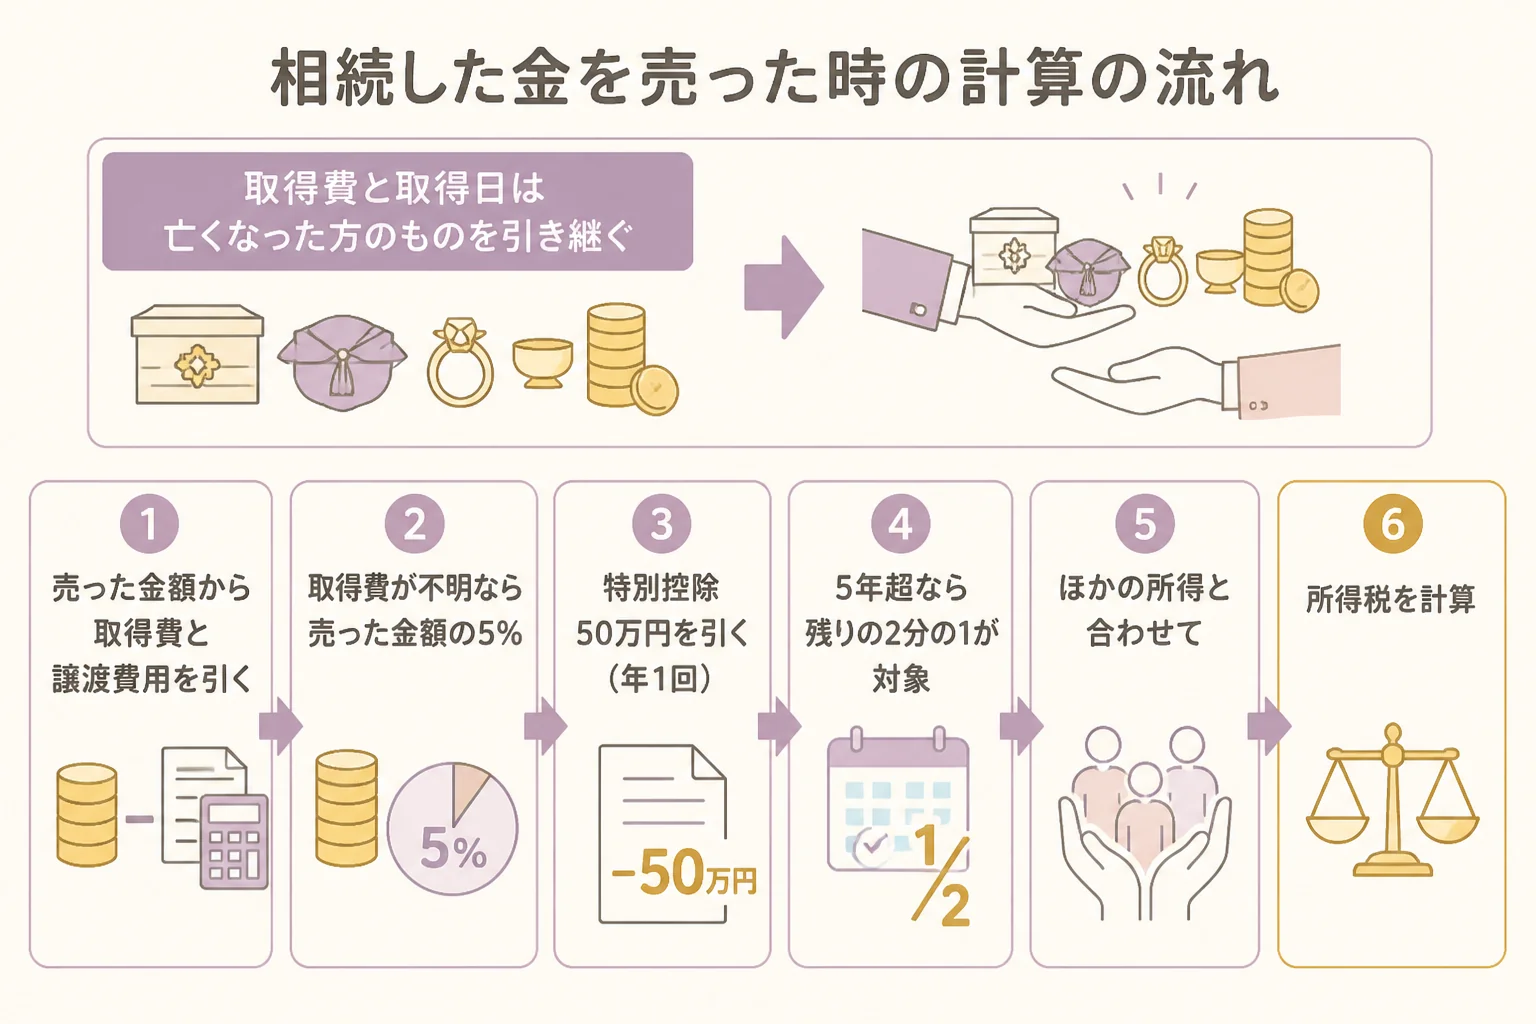
「5年」は、亡くなった方が買った日から数えます。相続した日からではないので、古くから持っていた金なら多くの場合「5年超」の側に入ります。
『特別控除の50万円があるなら、少しなら税金はかからない?』と思う方も多いはずです。
ここで注意したいのは、50万円は「その年に売った総合課税の譲渡益の合計」に対して1回だけという点です。同じ年に何回かに分けて売っても、50万円が何度も使えるわけではありません。
買った時の値段が分からない時は「5%」で計算できます
遺品を整理中の人父がいつ、いくらで買ったのか、書類がどこにもないんです。
案内役古い物ほど、そういうことは多いですよね。書類が見つからない時の決まった計算方法があるので、安心してください。
所得税基本通達38-16では、土地建物以外の資産を売った時、売った金額の100分の5を取得費として計算しても「これを認めて差し支えない」とされています。これを「概算取得費」と呼びます。
例えば、田中貴金属工業が2026年10月20日17:00に公表した金の店頭買取価格は1gあたり22,773円でした(税込・記事執筆日時点の参考値)。この値で100gの延べ棒を売った場合を、計算上の目安として見てみます。
| 項目 | 書類があり取得費100万円の場合 | 書類がなく5%で計算する場合 |
|---|---|---|
| 売った金額 | 22,773円×100g=2,277,300円 | 2,277,300円 |
| 取得費 | 1,000,000円(仮の数字) | 2,277,300円×5%=113,865円 |
| 譲渡益 | 1,277,300円 | 2,163,435円 |
| 特別控除50万円の後 | 777,300円 | 1,663,435円 |
| 5年超なら2分の1 | 388,650円 | 831,717円 |
この例は、譲渡費用を0円とし、田中貴金属で売る時の手数料も考えない前提の単純な計算です。
表を見ると、書類があるかどうかで課税の対象になる金額が大きく変わるのが分かりますよね。だからこそ、遺品を整理する時は、購入時の明細や保証書を捨てずに探してみてください。
- 金を買った時の計算書・領収書・明細
- 地金商や証券会社から届いていた取引の書類
- 延べ棒の保証書や、刻印(ブランド・品位・番号)の写真
- 家計簿や通帳に残っている、買った時期の支払いの記録
書類の見つけ方や、延べ棒を売る時に店で聞かれることは相続した金地金の売り方と必要書類でも説明しています。
相続税を払った人は「取得費加算」の特例を確かめて
相続税を払った人が決まった期間内に相続した財産を売ると、払った相続税の一部を取得費に足せる特例があります(No.3267)。
国税庁のタックスアンサー(No.3267)では、次の3つが要件として挙げられています。
- 相続や遺贈で財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っていること
相続税の申告期限は、死亡を知った日の翌日から10か月以内です(No.4205)。そこから3年を足した時期までが、この特例の期限の目安になります。
ただし、No.3267 の対象は「土地、建物、株式などの財産」と書かれていて、金地金を名指しした原文はありません。この特例は譲渡所得だけに使えるとも書かれています。
金で使えるかどうかは、売る前に税務署か税理士に確認してみてください。使う時は、計算明細書などを添えて確定申告をすることが必要とされています。
遺産の合計が基礎控除の範囲内で相続税がかからなかった場合は、2つ目の要件「相続税が課税されていること」に当たらない読み方になります。売る時期を決める考え方は相続した金を現金化するのはいつ?にまとめています。
200万円を超えると「支払調書」が出ます
遺品を整理中の人お店で「200万円を超えるとマイナンバーが要ります」と言われました。税金の話と関係ありますか?
案内役関係はありますが、「200万円を超えたら税金がかかる」という意味ではないんです。ここは誤解が多いところなので、一緒に確かめておきましょう。
所得税法224条の6と施行令350条の7で、金地金や金貨を売って1回200万円を超える代金を受け取る時は、売る人がマイナンバーなどを店に伝えることになっています。店はそれをもとに「支払調書」を税務署に出します。
田中貴金属は公式サイトで、支払調書の対象は金地金・プラチナ地金・金貨・プラチナコインの売却と、純金積立の現金化で、貴金属ジュエリーなどの売却は対象外と案内しています。
支払調書は、店が税務署に出す書類です。税金がかかるかどうかは、上の譲渡所得の計算で決まります。200万円以下に分けて売っても、利益が出ていれば申告が必要かどうかの考え方は変わりません。
例えば100gの延べ棒なら、22,773円×100g=2,277,300円で200万円を超えます(2026年10月20日17:00公表の田中貴金属の店頭買取価格で計算した目安)。この場合、マイナンバーが分かる書類の提示も求められる流れになります。
確定申告が必要になるのはどんな時?
『会社員だから、年末調整で終わりじゃないの?』と思いますよね。金を売って利益が出た年は、確定申告が必要になる場合があります。
| 立場 | 確定申告が要らない条件(国税庁) |
|---|---|
| 給与を1か所から受けている会社員 | 給与収入2,000万円以下で、給与・退職以外の所得の合計が20万円以下(No.1900) |
| 年金を受け取っている人 | 年金収入400万円以下で、年金以外の所得が20万円以下(No.1600) |
| ほかに所得がない人 | 所得の合計が基礎控除などの所得控除以下なら、税額が出ない読み方(No.2020) |
ここでいう20万円は「売った金額」ではなく「所得の金額」です。売った金額から取得費などを引き、特別控除50万円を引いた後の金額で見る読み方になります。
例えば、取得費100万円の金を5年以内に165万円で売った会社員なら、65万円−50万円=15万円で20万円以下です。175万円で売ったなら25万円になり、20万円を超えます(国税庁の計算式を当てはめた例)。
持っていた期間が5年を超える場合に、20万円を2分の1にする前と後のどちらで見るかは、税務署に確認してみてください。
所得税の申告が要らない場合でも、住民税の申告が必要な場合があります(No.1600 の注)。また、金を売った利益は、翌年度の国民健康保険料の所得割の計算に入るとお住まいの区が案内している例もあります。金額はお住まいの市区町村で確かめてください。
申告期間は、原則として売った年の翌年2月16日から3月15日までです(No.2020)。
もし申告を忘れていたと気づいたら、できるだけ早く申告するよう国税庁 No.2024 で案内されています。期限後申告になり、無申告加算税や延滞税がかかる場合があります。
売って分けた時の申告は誰がする?
遺品を整理中の人兄弟3人で延べ棒を売って、お金を分けるつもりです。申告は代表の私だけですか?
案内役売って分ける時は、分け方によって申告する人が変わることがあるんです。売る前に、割合を決めておくと話が早いですよ。
国税庁の質疑応答事例(土地の例)では、分け方が決まっていない遺産を売った時は、法定相続分で各相続人が譲渡所得を申告すると説明されています。
ただし、所得税の確定申告期限までに売ったお金を分けて、相続人全員がその取得割合で申告した場合は、それも認められるとされています。
- 売る品と残す品を相続人みんなで決める
- 売ったお金を誰がどの割合で受け取るかを決める
- 代金を受け取る人と、明細を保管する人を決める
- 相続人それぞれが、自分の割合で申告が要るかを確かめる
この事例は土地の話で、金に固有の説明ではありません。分け方の考え方は相続人が複数いる時の金の分け方でも説明しています。
「相続した金を売ったら税金はいくら?」よくある相談
ここでは、ネットの相談サイトで見かける悩みを3つ取り上げます。
相続した金地金1kgを売ると、税金はいくらかかる?
父が亡くなって相続した1kgの金を売ると、手数料や税金がいくらかかるのかという相談です。
まず金額の大きさを見てみます。田中貴金属工業の2026年10月20日17:00公表の店頭買取価格22,773円で計算すると、22,773円×1,000g=22,773,000円です(記事執筆日時点の参考値)。田中貴金属の公式では、500g以上なら売る時の手数料は「不要」とされています。
税金は、取得費が分かるかどうかで変わります。仮に書類がなく5%で計算し、5年超だった場合の目安は次のとおりです。
| 計算 | 金額(計算上の目安) |
|---|---|
| 概算取得費 22,773,000円×5% | 1,138,650円 |
| 譲渡益 22,773,000円−1,138,650円 | 21,634,350円 |
| 特別控除の後 21,634,350円−500,000円 | 21,134,350円 |
| 5年超なら2分の1 | 10,567,175円 |
この約1,057万円が、給与などほかの所得と合わさって所得税が計算されます。実際の税額は、ほかの所得や所得控除で変わるので、税務署か税理士に試算してもらうと安心です。
相続した金地金の譲渡益は、相続した時の値段で計算する?
相続税を計算した時の金額をもとに利益を出すのかという相談です。
答えは、亡くなった方が買った時の値段を引き継ぐ、です(所得税法60条1項)。三菱マテリアルも公式の金投資Q&Aで「譲渡所得等計算時の取得価額は、相続あるいは贈与財産の計算時価額ではなく、その財産の取得価額を引き継ぎます。」と案内しています。
相続した金地金は、取得費加算の特例の対象になる?
相続税を払っている場合に、金地金を売ると特例が使えるのかという相談です。
No.3267 は譲渡所得に使える特例で、要件も上の3つです。ただ、金地金を名指しした原文は無いので、売る前に税務署か税理士に確かめておくのがいちばん確実です。
売ると決めたら、どう進める?
税金のことが分かってくると、『早く売って、すっきりさせたい』という気持ちも出てきますよね。
ただ、売るのは相続人みんなで「これは売る」と決めた品だけにしておきましょう。形見として残したい指輪などは、先に分けておくと安心です。
そのうえで、自分で選んだ買取店に査定をお願いし、品物ごとの金額を聞いてから売るかどうかを決めます。査定だけ受けて、金額を家族と共有してから決めても大丈夫です。
PR|金・貴金属の買取
売ると決めた形見だけ、金額を聞いてから
残す物を決めて、家族で話し合ったら、売る品だけを査定に出しましょう。刻印のない品や壊れた品も、店で品物を見てもらい、1点ずつ金額の説明を聞いてから決められます。査定だけでも大丈夫です。
査定料無料公式サイトで買取価格を確認する買取価格は日々変わります。最新の価格・条件・必要書類は公式サイトで確認してください。
- 現住所が書かれた本人確認書類
- 1回200万円を超えそうなら、マイナンバーが分かる書類
- 購入時の明細や保証書(取得費の手がかりになる)
- 売った時の明細(確定申告で使うので保管する)
売った時の明細は、確定申告や相続人どうしの共有に使います。受け取ったらすぐにコピーを取っておくと安心です。
よくある質問
相続した金を売ったら、相続税と所得税の両方がかかりますか?
相続税は遺産の合計が基礎控除を超えた時にかかる税金で、所得税は売って利益が出た時にかかる税金です。両方がかかる場合もあれば、どちらか一方、どちらもかからない場合もあります。
取得費が分からないと、税金が高くなりますか?
売った金額の5%を取得費として計算できますが、実際に買った値段の方が高ければ、書類がある方が課税の対象が小さくなります。購入時の明細を探してみてください。
形見の指輪を1つだけ売る場合も確定申告が要りますか?
1個の価額が30万円以下の貴金属の製品なら、生活用動産として非課税になる読み方です(No.3105)。30万円を超える場合は譲渡所得として計算し、申告が要るかどうかを確かめます。
売ったお金を兄弟で分けたら、誰が申告しますか?
分け方が決まっていなければ法定相続分で各相続人が申告し、確定申告期限までに分けて全員がその割合で申告すれば認められると、国税庁の質疑応答事例(土地の例)で説明されています。金での扱いは税務署に確認してください。
まとめ
- 相続した金を売った時は、相続税とは別に、所得税の譲渡所得として考える
- 1個30万円以下の貴金属の製品は生活用動産として非課税になる読み方。延べ棒は譲渡所得
- 取得費と取得日は亡くなった方のものを引き継ぐ。分からなければ売った金額の5%
- 相続税を払った人は、取得費加算の特例が使えるかを税務署・税理士に確認する
- 200万円超の支払調書は税金の線ではない。申告の要否は所得の金額で確かめる
形見の金全体の扱い方は形見の金を売るには?遺品から出てきた金の扱い方と売り方で順番にまとめています。
コメント